- 결과
- 무혐의
- 분야
- 조세
- 담당
- 공은택 변호사
사건 개요
처음 상담을 받으러 온 의뢰인이 가장 걱정한 것은, 자신이 알지도 못하는 회사의 허위세금계산서 발급 책임을 떠안을 수 있다는 점이었습니다. 의뢰인은 대출을 받게 해주겠다는 말을 믿고 인감증명서 등을 건넸을 뿐이었습니다.
그 서류는 전혀 다른 곳에 쓰였습니다. 주범은 의뢰인 몰래 회사를 설립하고 의뢰인을 대표이사로 올렸습니다. 이 회사에서는 총 108회에 걸쳐 공급가액 합계 7,091,873,560원 상당의 허위세금계산서가 발급되고 수취되었습니다.
의뢰인은 특정범죄가중처벌등에관한법률위반(허위세금계산서교부등) 혐의로 입건되었습니다. 판단의 중심에는 주범과 공모했는지가 있었습니다. 의뢰인이 범행을 알지 못했고 관여하지도 않았다는 점을 객관적으로 보여 '혐의없음(증거불충분)' 불기소처분을 받는 것이 목표였습니다.
변론 과정
수사 단계에서 담당 변호사는 먼저 의뢰인의 진술부터 바로잡았습니다. 인감증명서를 건넨 이유는 대출을 진행하기 위해서였고, 회사 설립이나 세금계산서 발급에는 관여한 적이 없다는 사실관계를 흐트러짐 없이 정리해 진술하도록 했습니다.
다음으로 주목한 것은 주범의 진술이었습니다. 주범은 대출을 빌미로 인감증명서를 받아 명의를 도용했고, 그 명의로 회사를 세워 허위세금계산서를 발급했다는 취지로 인정했습니다. 담당 변호사는 이 진술을 확보해 의뢰인의 설명과 서로 맞아떨어진다는 점을 적극 알렸습니다. 주범이 독단으로 저지른 일이라는 자백은 공모 관계가 없다는 점을 뒷받침했습니다.
마지막으로 법리 면에서 소명했습니다. 의뢰인이 회사를 실제로 운영했다거나 세금계산서를 발급하고 수취하는 과정에 관여했다고 볼 증거가 없다는 점을 분명하게 밝혔습니다. 의뢰인의 진술, 주범의 진술, 증거 부재라는 세 갈래를 한 방향으로 모은 것이 이 사건 대응의 뼈대였습니다.
판결 결과
검찰은 변호인의 주장을 받아들여, 의뢰인이 범행에 가담했다는 증거가 부족하다고 판단했습니다. 결과는 '혐의없음(증거불충분)' 불기소처분, 즉 무혐의였습니다.
70억 원이 넘는 대규모 허위세금계산서 사건에 명의가 쓰여 중한 처벌을 받을 수 있는 상황이었습니다. 진술을 꼼꼼히 분석하고 법리로 대응한 끝에 의뢰인은 명의도용 피해자임을 인정받았고, 사건은 재판 없이 종결되었습니다.
수원, 용인, 화성, 오산에서 비슷하게 명의도용 끝에 세금계산서 관련 혐의로 조사를 받게 되었다면, 이 지역 사건은 수원지방공소청에서 수사 결과를 검토하고 기소 여부를 정하며, 정식 재판으로 가면 수원지방법원에서 진행됩니다. 조사 초기에 어떻게 진술하느냐에 따라 이후 판단의 방향이 달라질 수 있습니다. 대출 권유 등으로 서류를 건넨 경위와 회사에 관여하지 않았다는 사정을 일찍 정리해 두시기 바랍니다.
자주 묻는 질문
Q. 명의를 도용당했는데도 형사 처벌을 받을 수 있나요?
A. 명의가 도용된 경우에도 서류상 대표이사로 올라 있으면 일단 수사 대상이 될 수 있습니다. 다만 처벌은 범행을 알았는지, 실제로 관여했는지에 따라 판단됩니다. 관여하지 않았다는 사정을 구체적으로 소명하는 것이 중요합니다.
Q. 명의도용 피해를 주장하려면 어떤 점을 준비해야 하나요?
A. 서류를 건네게 된 경위, 회사 설립과 운영에 관여하지 않았다는 사정, 실제 행위자가 누구인지 보여주는 자료를 정리해 두는 것이 좋습니다. 진술이 처음부터 일관되어야 신빙성을 인정받기 쉽습니다. 구체적으로 어떤 자료가 도움이 되는지는 사안마다 다르므로 전문가와 상의하시기 바랍니다.
Q. 허위세금계산서 사건에서 혐의없음 처분이 나오는 경우는 어떤 때인가요?
A. 수사기관이 혐의를 입증할 증거가 충분하지 않다고 판단하면 혐의없음(증거불충분) 처분이 내려질 수 있습니다. 공모 사실이나 실제 관여를 보여주는 증거가 있는지가 중요하게 다뤄집니다. 결과는 사건마다 달라서 다른 사건에 똑같이 적용된다고 볼 수는 없습니다.
같은 고민을 안고 계신다면, 법무법인 프런티어 수원지사에서 먼저 상담받아 보시기 바랍니다.
판결문
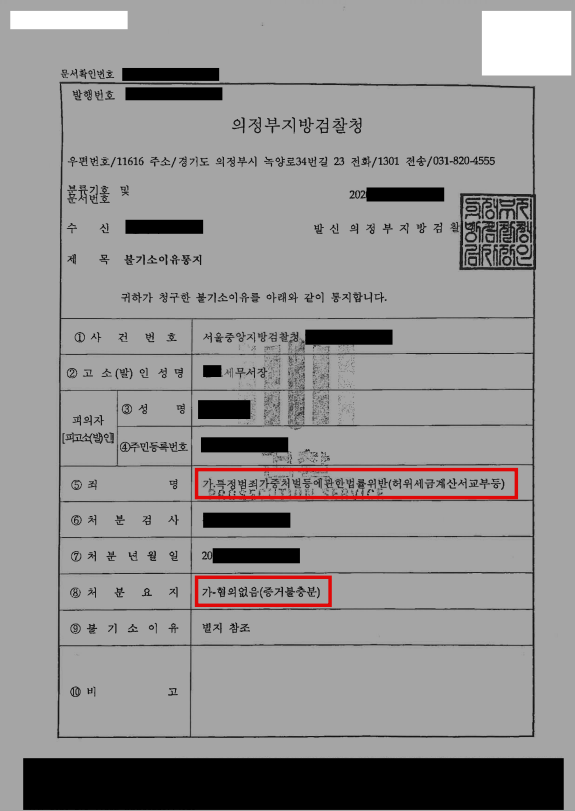
개인정보보호차 판결문은 일부만 업로드 되며, 일부 내용이 각색될 수 있습니다.
 공은택 변호사
 문희웅 대표 변호사